

RDalDescubierto
El documento finaliza señalando únicamente observaciones y proponiendo líneas de mejora para la institución.
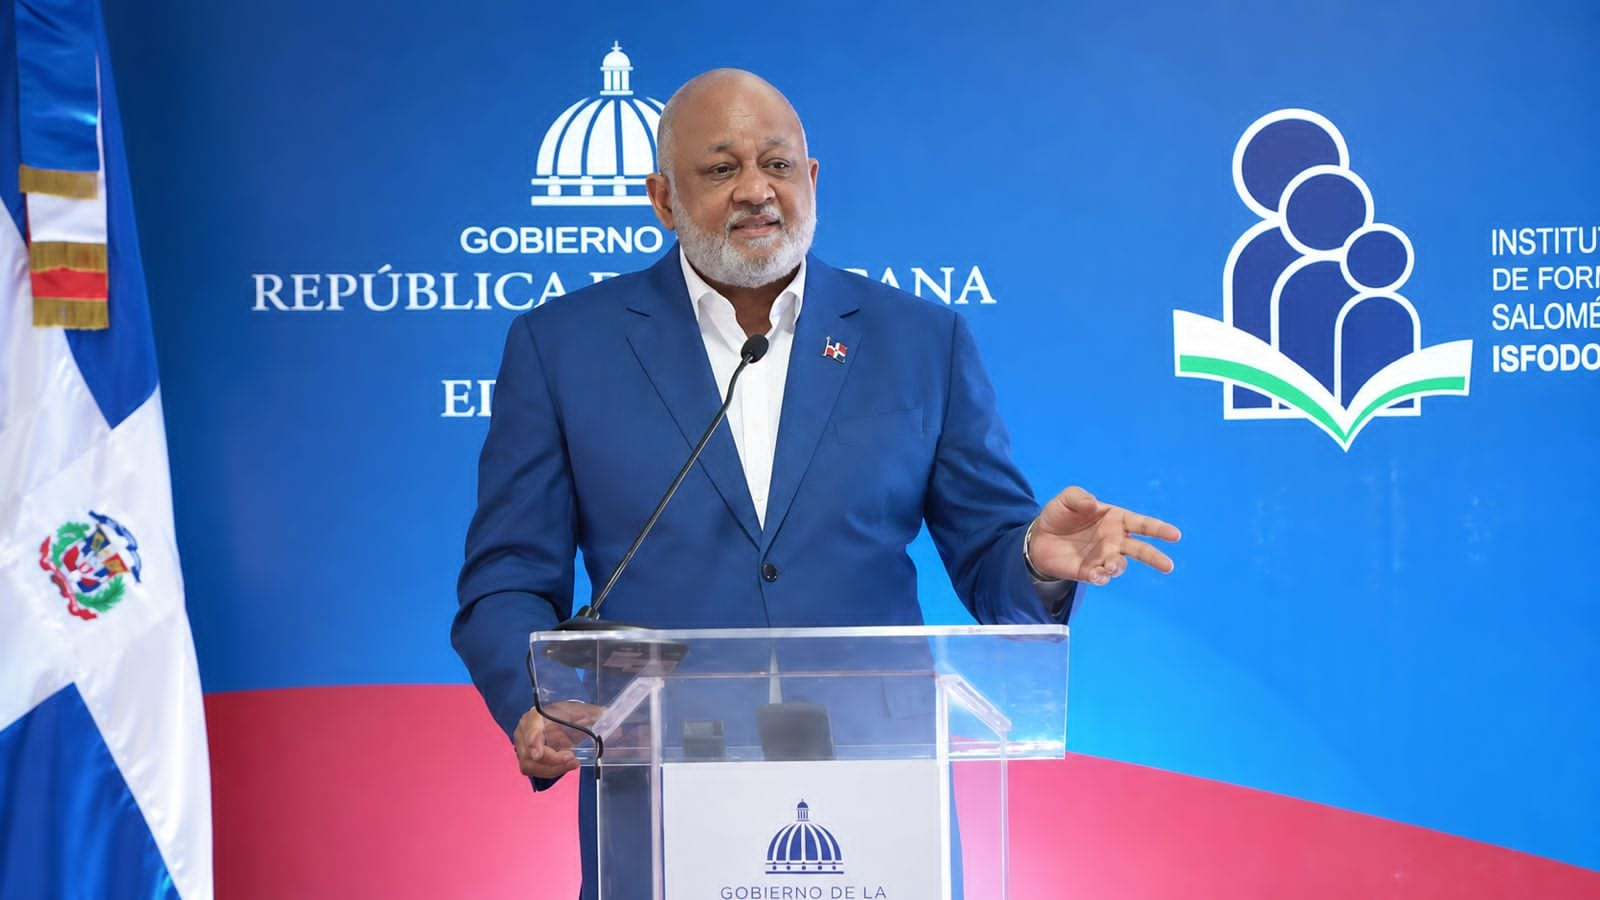
De acuerdo con la auditoría especial ejecutada por la Cámara de Cuentas de la República Dominicana, el análisis al Ministerio de Educación abarcó desde el 17 de agosto de 2020 hasta el 3 de agosto de 2022, y concluyó que la administración encabezada por el entonces ministro Roberto Fulcar no incurrió en irregularidades; sólo se emitieron observaciones y sugerencias de mejora.
El trabajo de inspección examinó de manera minuciosa los procesos de contratación, la ejecución de pagos, la compra de bienes y servicios, la adquisición de equipos tecnológicos, los inventarios y la nómina del ministerio. Los resultados deben contextualizarse dentro de las circunstancias excepcionales impuestas por la pandemia de COVID‑19, el periodo más crítico que ha vivido el sistema educativo dominicano.
En ese lapso, el sector educativo se vio obligado a tomar decisiones poco habituales para garantizar la continuidad de la enseñanza, cumplir con los protocolos sanitarios, atender a estudiantes, docentes y familias, y mantener operativo uno de los sistemas públicos de mayor escala del país, que involucra a millones de personas.
El propio informe reconoce que la crisis sanitaria y las bruscas variaciones en los precios de insumos y materias primas influyeron, o pudieron influir, en ciertos procesos administrativos y de ejecución, incluidos proyectos de infraestructura educativa.
Entre las recomendaciones, el informe sugiere fortalecer los mecanismos de selección y contratación, proteger de forma más eficaz la documentación, optimizar los controles administrativos y de inventario, y robustecer varios procesos institucionales. Estas observaciones se refieren a aspectos administrativos, documentales, contables o de control interno que requieren ajustes, pero no constituyen irregularidades.
Para Fulcar, la presencia de esas recomendaciones forma parte del proceso de fiscalización al que está sujeta una administración pública. “Una auditoría seria permite identificar aquello que debe corregirse, fortalecerse o perfeccionarse. Eso forma parte de la responsabilidad de una buena gestión pública.”
El reporte también señala que la entidad auditada presentó documentación que respalda diversas medidas adoptadas para subsanar debilidades previas y reforzar los sistemas administrativos. En materia de clasificación contable y presupuestaria, por ejemplo, se constató que una incongruencia en la clasificación de gastos fue corregida mediante acto administrativo del 5 de marzo de 2022, y se gestionó apoyo técnico de la Dirección General de Contabilidad Gubernamental (DIGECOG) mediante un Convenio de Colaboración.
Respecto a los inventarios, el informe indica que se pusieron en marcha acciones orientadas al fortalecimiento progresivo de los mecanismos de control, organización, validación y actualización de los registros. En cuanto a los expedientes del personal, la gestión detectó carencias heredadas y activó procesos para completar, actualizar, digitalizar y ordenar dichos expedientes, estableciendo también controles para que las nuevas designaciones contaran con la documentación requerida.
Estos hechos sitúan las observaciones dentro de un marco más amplio, evidenciando que la gestión de Fulcar heredó debilidades institucionales que fueron detectadas y atendidas a lo largo de su mandato.
Un punto esencial del informe es la delimitación temporal de responsabilidades: la auditoría cubre hasta el 3 de agosto de 2022, por lo que cualquier acción posterior corresponde a administraciones subsiguientes y no puede imputarse a la gestión evaluada. Así, se indica que la rescisión de ciertos contratos de adquisición de dispositivos tecnológicos por incumplimiento de los adjudicatarios y la falta de ejecución de garantías fueron hechos de la administración posterior.
Fulcar reiteró esta lógica al explicar: “Las medidas que correspondía implementar durante nuestra administración fueron identificadas y puestas en marcha. Si posteriormente algunas de ellas no tuvieron continuidad, esa responsabilidad corresponde a las administraciones posteriores y no a la gestión auditada”.
En materia de ética y transparencia, el exministro manifestó que, pese al escenario extremadamente complejo, su gestión mantuvo los principios de ética, transparencia y responsabilidad en el manejo de los recursos públicos. “La pandemia no podía convertirse en una excusa para abandonar los principios de transparencia y responsabilidad. Al contrario: mientras más extraordinarias son las circunstancias, mayor debe ser el compromiso ético de quienes administran recursos públicos.”
Asimismo, expresó su satisfacción con los resultados de la auditoría: “Nos correspondió gestionar la educación dominicana en uno de los momentos más difíciles de nuestra historia reciente. Lo hicimos enfrentando enormes desafíos y procurando dejar procesos, controles y soluciones en marcha. Hoy, frente a una investigación especial de la Cámara de Cuentas, tenemos la tranquilidad de que no se encontraron irregularidades en nuestra gestión.”
Fulcar concluyó que recibe el informe con respeto institucional y subrayó la importancia de que la gestión pública sea evaluada con documentos y evidencias: “Siempre hemos defendido que la gestión pública debe ser evaluada con documentos, con evidencias y con responsabilidad. Hoy esos documentos están disponibles para que la sociedad conozca lo ocurrido y pueda formarse su propia valoración.”
